



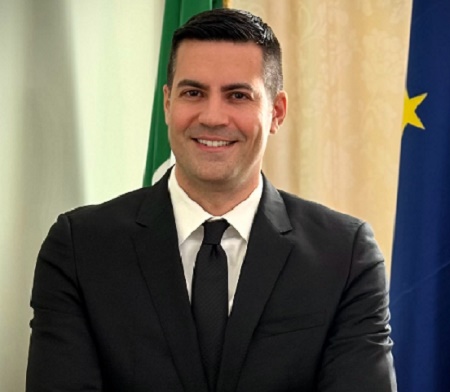
AgenPress. Intervista a Mario Orabona esperto in internazionalizzazione con oltre 15 anni di esperienza maturata in SACE, attualmente presso il Ministero dell’Economia e delle Finanze. È membro del Comitato Immobiliare allargato di Remind, del CdA di EBSI – Ente Bilaterale STEM e Innovative e componente dell’Osservatorio regionale sull’impatto economico delle Leggi regionali istituito presso il Consiglio regionale del Lazio.
D. Partiamo da una nota copertina del The Economist che nel 2027 celebrava i dati come il petrolio del nuovo millennio. Dopo quasi un decennio è una metafora ancora efficace?
R. Certo, ma da attualizzare. Oggi è la capacità di calcolo, o più in generale di elaborazione dei dati, il nuovo petrolio. Al riguardo, prenderei in prestito dal settore estrattivo proprio la distinzione concettuale tra risorsa e riserva.
D. Ovvero?
R. Così come per il petrolio non basta individuare dei giacimenti ma occorre procedere ad estrarlo, raffinarlo e trasportarlo, i dati rappresentano una risorsa che non genera valore per il solo fatto di esistere. Oltre al reperimento, è fondamentale procedere ad attività di classificazione, elaborazione, modellizzazione, interoperabilità e cybersecurity. La differenza è decisiva: il valore non risiede nell’accumulo indiscriminato di dati, ma nella possibilità di trasformarli in conoscenza, servizi, produttività e, più in generale, in decisioni migliori.
D. Quando parliamo di dati pensiamo innanzitutto all’IA, quindi ad algoritmi e software; tuttavia, i dati sono qualcosa di materiale.
R. Corretto. L’IA non è una tecnologia immateriale. La sua capacità di elaborare informazioni dipende da una filiera fisica: server rack, reti, energia, acqua e, ancor prima, immobili idonei con caratteristiche specifiche. I data center sono l’impronta materiale – direi più precisamente immobiliare – dell’IA, il punto di incontro tra economia digitale e reale. La competitività digitale passa, in primis, dalla qualità delle infrastrutture che la sostengono. In altre parole, per quanto etereo anche il cloud è ben ancorato al suolo.
D. I nuovi progetti puntano però a trasferire i data center nello Spazio?
R. Un obiettivo ambizioso, su cui i principali attori del settore – da SpaceX a Blue Origin – sono concentrati. Trasferire i data center in orbita bassa garantirà energia solare quasi continua e ridurrà la pressione esercitata oggi sulle risorse dei territori. La vera partita sarà processare quanto più possibile i dati a bordo, riducendo i download ai dati lavorati e, quindi, in ultimo la latenza. Energia, raffreddamento e scalabilità delle costellazioni satellitari sono i driver su cui c’è maggior focus.
D. Dunque i data center orbitali possono essere la prossima grande storia da raccontare.
R. I primi prototipi di space server farm sono già in orbita in fase sperimentale. Per vedere infrastrutture orbitali ad alta capacità (i.e. da gigawatt) e su larga scala, dunque competitive con quelle terrestri, si parla di almeno dieci anni. Ad esempio, il progetto europeo ASCEND mira a rendere operativa in orbita una capacità di 1 GW per il 2050. Gli investimenti miliardari in R&D, nonché i costi connessi al lancio delle costellazioni satellitari e alla relativa manutenzione per danni da radiazione o collisione con detriti spaziali, sono ad oggi un limite. Molto probabilmente non lo saranno nel prossimo decennio.
D. Meglio tornare con i piedi per terra allora. In che modo gli investimenti del settore a livello globale si stanno direzionando?
R. La partita dell’IA riguarderà sempre più le infrastrutture. Secondo un recente report di Gartner, la spesa complessiva stimata per l’IA nel solo 2027 arriverà a 4 triliardi di dollari, in aumento di circa il 47% rispetto al 2026, e le infrastrutture assorbiranno il 59% (ndr 2.397 miliardi di dollari) con una crescita del 53%. Dopo una fase dominata dalla sperimentazione dei modelli IA si sta passando a un’implementazione su scala industriale degli stessi.
D. La vittoria dei Democratici alle elezioni di mid-term e il recente scandalo che ha colpito Nvidia possono impattare negativamente queste stime?
R. La corsa odierna allo sviluppo dell’IA tra USA e Cina è un po’ come la corsa alla Luna tra USA e URSS degli anni ’60. Rallentare per gli USA potrebbe essere una scelta auto-lesionista in un’ottica di medio termine. Quello che si prospetta nel breve è l’introduzione di una maggiore regolamentazione interna sul set-up di data center e maggiori limitazioni e controlli sull’export delle GPU più performanti. Altra questione, ovviamente, è la redditività e bancabilità del settore ai multipli di oggi.
D. Spostiamoci al nostro Paese. Qual è la dimensione del mercato italiano dei data center e quali prospettive si aprono nei prossimi anni?
R. Storicamente, in Europa lo sviluppo si è concentrato nei principali mercati noti come FLAP-D (ndr. Francoforte, Londra, Amsterdam, Parigi e Dublino), tuttavia, grazie alla crescente domanda di calcolo dell’IA e a notevoli investimenti, il mercato italiano è in una fase di espansione. Le stime riportate nel recente rapporto IDA 2026 (ndr. l’associazione italiana dei costruttori e operatori di data center) indicano circa 760 MW di potenza IT installata nel 2025 e una capacità complessiva che potrebbe avvicinarsi ai 2 GW entro il 2031. La vera sfida, come dicevamo, è accompagnare la crescita con infrastrutture immobiliari, energetiche, competenze e pianificazione territoriale adeguate.
D. Quali sono i fattori che rendono un immobile o un’area adatti a ospitare un data center?
R. La disponibilità di una superficie non è sufficiente. I data center sono un asset class immobiliare sui generis, da non paragonarsi, come molti erroneamente pensano, a dei capannoni ma piuttosto a dei complessi industriali. Un sito deve garantire potenza elettrica effettiva e tempi certi di connessione, accesso a reti in fibra, sicurezza, compatibilità urbanistica e adeguate condizioni strutturali, logistiche e ambientali. Vanno valutati anche il rischio idrogeologico e climatico, il fabbisogno idrico, le tecnologie di raffreddamento e recupero del calore, le emissioni, etc. È quindi necessario passare da una ricognizione meramente catastale a una vera due diligence industriale. Disponibilità immobiliare e idoneità tecnica sono concetti molto diversi.
D. Vi è una cabina di regia al riguardo?
R. Su tutte, direi l’UMASI (ndr Unità di Missione Attrazione e Sblocco degli Investimenti), la struttura del MIMIT che si occupa di individuare aree e immobili per l’insediamento di nuovi data center e di agevolarne la realizzazione. Questa struttura opera in stretto raccordo con il Comitato Attrazione Investimenti Esteri e in linea con la strategia per l’attrazione in Italia degli investimenti industriali esteri in data center del MIMIT.
D. Anche il patrimonio immobiliare pubblico può svolgere un ruolo nello sviluppo di queste infrastrutture?
R. Il patrimonio immobiliare pubblico può rappresentare una piattaforma importante per attrarre investimenti e sostenere la trasformazione digitale, ma, come detto, non ogni immobile inutilizzato è automaticamente adatto a ospitare un data center. Occorre censire e qualificare gli asset, verificarne titolarità, vincoli, destinazioni urbanistiche, stato manutentivo e costi di recupero, per poi incrociare queste informazioni con la disponibilità di energia, acqua e connettività. Il potenziale va ricercato soprattutto in aree industriali dismesse, complessi logistici e siti già trasformati, sia in aree metropolitane che interne.
D. Una volta individuato un immobile potenzialmente adatto?
R. Serve una politica integrata che metta in relazione pianificazione urbanistica, politica industriale, gestione del patrimonio, reti energetiche e infrastrutture digitali. La prima priorità è dotarsi di un inventario georeferenziato degli immobili e delle aree pubbliche potenzialmente candidabili, integrando dati catastali, urbanistici, ambientali, energetici e di connettività. La seconda è selezionare i siti sulla base di verifiche concrete e non di semplici disponibilità teoriche. La terza è misurare i risultati in termini di capacità attivata, uso dell’acqua, occupazione e recupero di aree dismesse. Il patrimonio pubblico deve essere considerato una leva di sviluppo, non una riserva indistinta di superfici.
D. La questione territoriale è quindi estremamente rilevante. Milano e la Lombardia rappresentano senza dubbio l’avanguardia nazionale. Quali sono le prospettive per la Capitale?
R. Roma è oggi un data center hub strategico per il Centro-Sud Italia. Ad esempio, nell’area dell’ex centro gestionale ACEA sta prendendo forma un campus di sei strutture, con una capacità IT complessiva prevista di 35,2 MW e investimenti annunciati per circa 600 milioni di euro. La Capitale, però, non può e non deve accontentarsi di un ruolo primario nell’ambito del Centro-Sud, ma aspirare a divenire un hub internazionale per l’area del Mediterraneo quale snodo di interconnessione tra Europa, Africa e medio-oriente.
D. Oltre alla Capitale, ci sono sviluppi nella Regione Lazio?
R. Assolutamente. Basti pensare che a Colleferro verrà costruito il più grande data center per l’IA d’Italia. Un complesso di ultima generazione con 150 MW di potenza elettrica che usa il raffreddamento ad aria, il ricircolo delle acque e l’utilizzo delle acque meteoriche. Un progetto che avrà importanti ricadute occupazionali.
D. In attesa delle Space server farm, è possibile conciliare queste progettualità con la tutela del territorio?
R. Lo sviluppo delle infrastrutture digitali deve essere governato con particolare attenzione in primis al consumo di suolo. Restando, ad esempio, nel territorio della Capitale, il rapporto ISPRA-SNPA 2026 ha segnalato che nel 2025 a Roma sono stati consumati ulteriori 74 ettari di nuovo suolo, il valore più alto tra i comuni italiani. È un quadro che impone scelte responsabili. Occorre, pertanto, privilegiare progettualità brownfield e greyfield attraverso la riqualificazione di aree industriali dismesse, la rifunzionalizzazione di immobili sottoutilizzati e la rigenerazione di comparti già urbanizzati. In questo, il patrimonio immobiliare pubblico inutilizzato può risultare essere una carta vincente. La rigenerazione urbana e la transizione digitale devono procedere insieme.
D. In chiusura, qual è l’approccio prospettico da adottare nei confronti della Data Economy?
R. Dato che nessuno conosce il futuro, l’approccio più corretto è cercare di prepararsi a ciò che verrà, ovvero pianificare le eventualità. A tal riguardo, ancor prima che inerpicarsi in risposte da cartomanti, meglio concentrarsi su un obiettivo più modesto: sapersi porre le domande giuste. Dobbiamo essere consapevoli che le grandi opportunità raramente sono prive di rischi. In questo ambito, se trascurati, i rischi potrebbero essere altamente destabilizzanti e comportare costi economici o ritardi tecnologici considerevoli. Inevitabile, dunque, bilanciare progresso e sostenibilità, attenzionando – anche alla luce degli ultimi eventi – infrastrutture critiche e potenziali vulnerabilità.